

卖智能戒指赚不到钱,改卖睡眠报告就能了吗?
作者:黄思喆
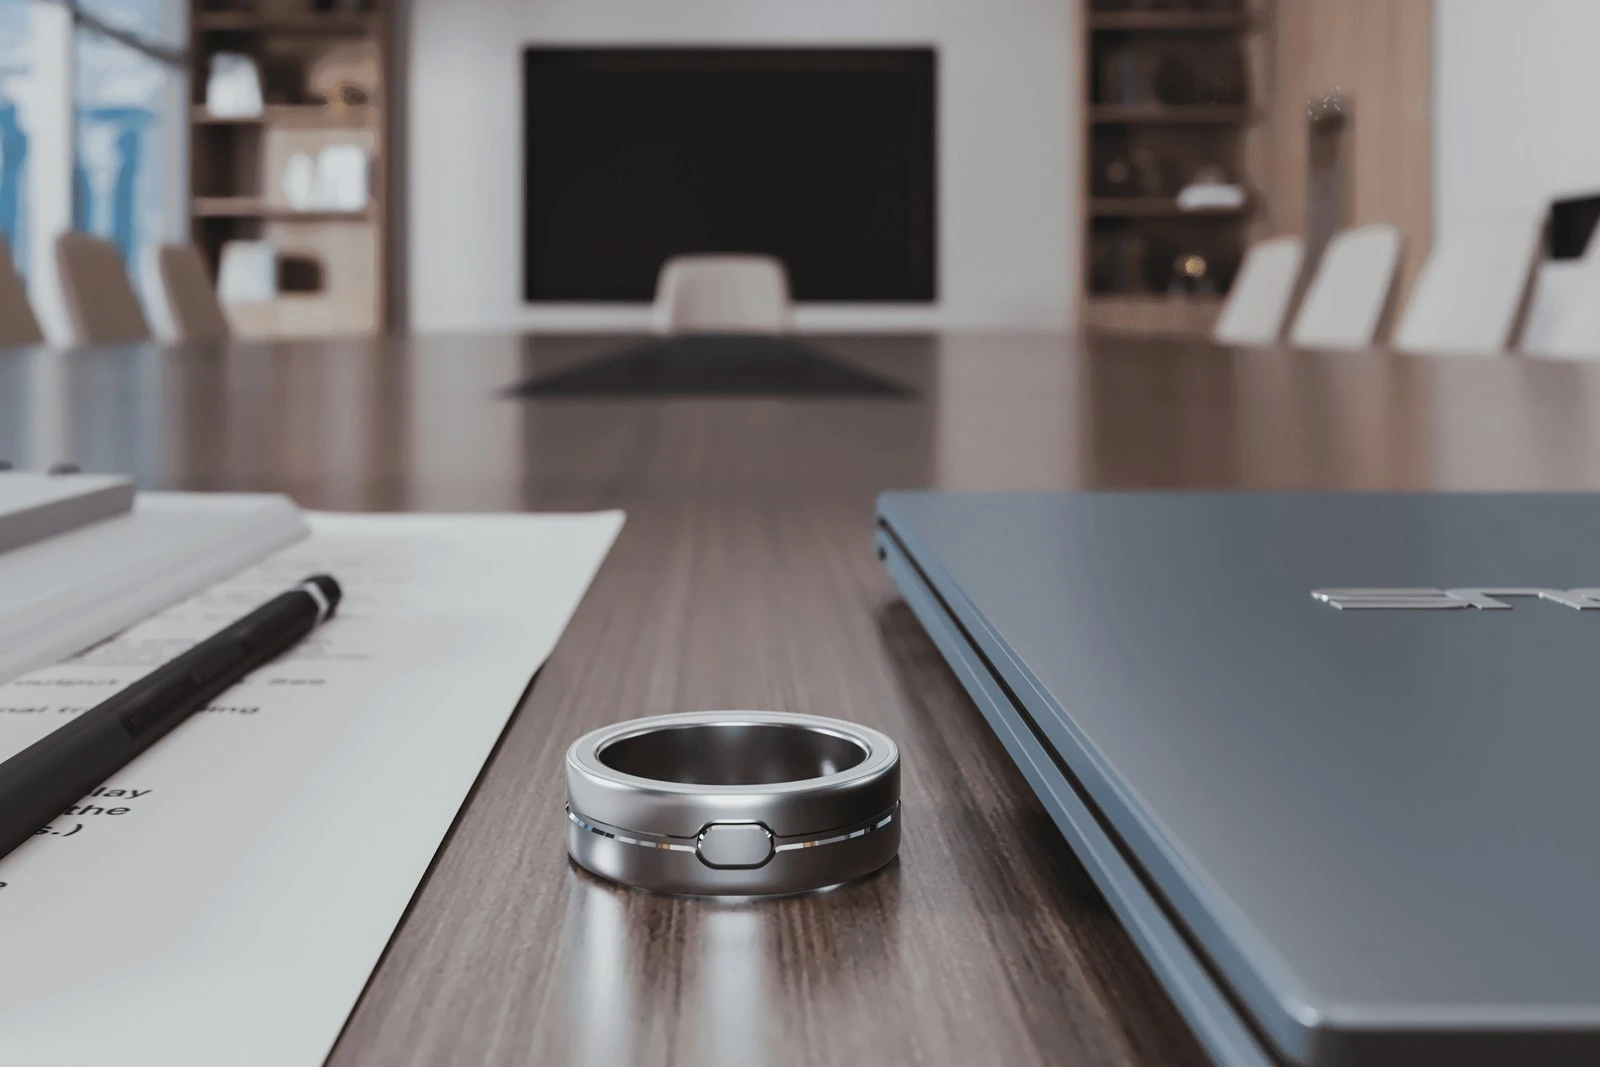
10 月 29 日晚,王腾在北京开了离开小米后的第一场发布会。会上,王腾创办的今日宜休拿出了两款睡眠产品:ISHO Ring 智能戒指和 iFlow 智能温控系统。
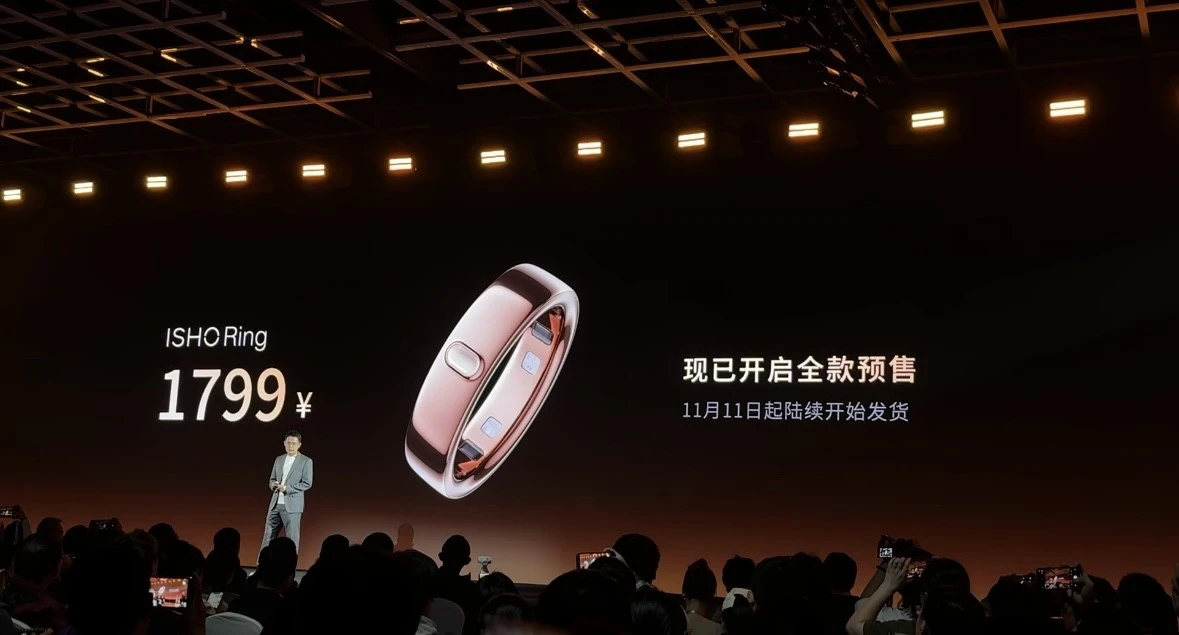
会后接受采访时,他聊起过一段跑供应链的经历:在深圳的代工厂里,一枚智能戒指的成本能压到 100 元上下,工厂利润只有几毛钱。他最后没选贴牌,自己拉了一支团队从零做研发,定出了 1,799 元的价格。
而在这场发布会前,智能戒指这个赛道其实传出了不少坏消息。9 月 29 日,全球最大的智能戒指公司 Oura 在 IPO 定价前几个小时临时推迟上市;今年 WAIC 期间,有三位以上投资人公开表态不再看智能戒指项目;国内今年新涌进来的品牌超过 200 个,深圳和东莞的代工厂已经在为几毛钱的加工费抢单。偏偏在这个时间点,王腾带着新公司进来了,ZEALER 创始人王自如这几个月也在反复预热自己的戒指项目。
他们作为科技圈资深从业者,不会看不懂这些信号。所以现在入场,要的显然不是卖硬件那点利润。而把他们算的账拆开看,也刚好能解释另一个现象:为什么国内的智能戒指几乎都在卷健康功能?
只卖戒指,连 Oura 都赚不到什么钱
今年 2 月,一位东莞代工厂厂长在接受采访时说:2022 年一枚智能戒指的出厂价还能维持在 180 到 190 元,现在的加工利润常常只有 5 毛到 1 块,「能赚到五块钱就是暴利了」。有些白牌戒指生产成本五六十元,出海到跨境电商上卖七八美元。在深圳,一枚能测心率、血氧的戒指,下单 20 天就能交货。
供应链把门槛降低的同时,整个盘子其实远没有外界想的那么大。IDC 预计 2026 年全球智能戒指出货 490 万枚,而同期智能手表的出货量在 1.6 亿台左右。这几百万的体量里,据第三方机构 Smart Analytics Global 统计,Oura 一家在今年一季度就拿走了全球约 79% 的出货份额,剩下的所有厂商分不到两成份额。
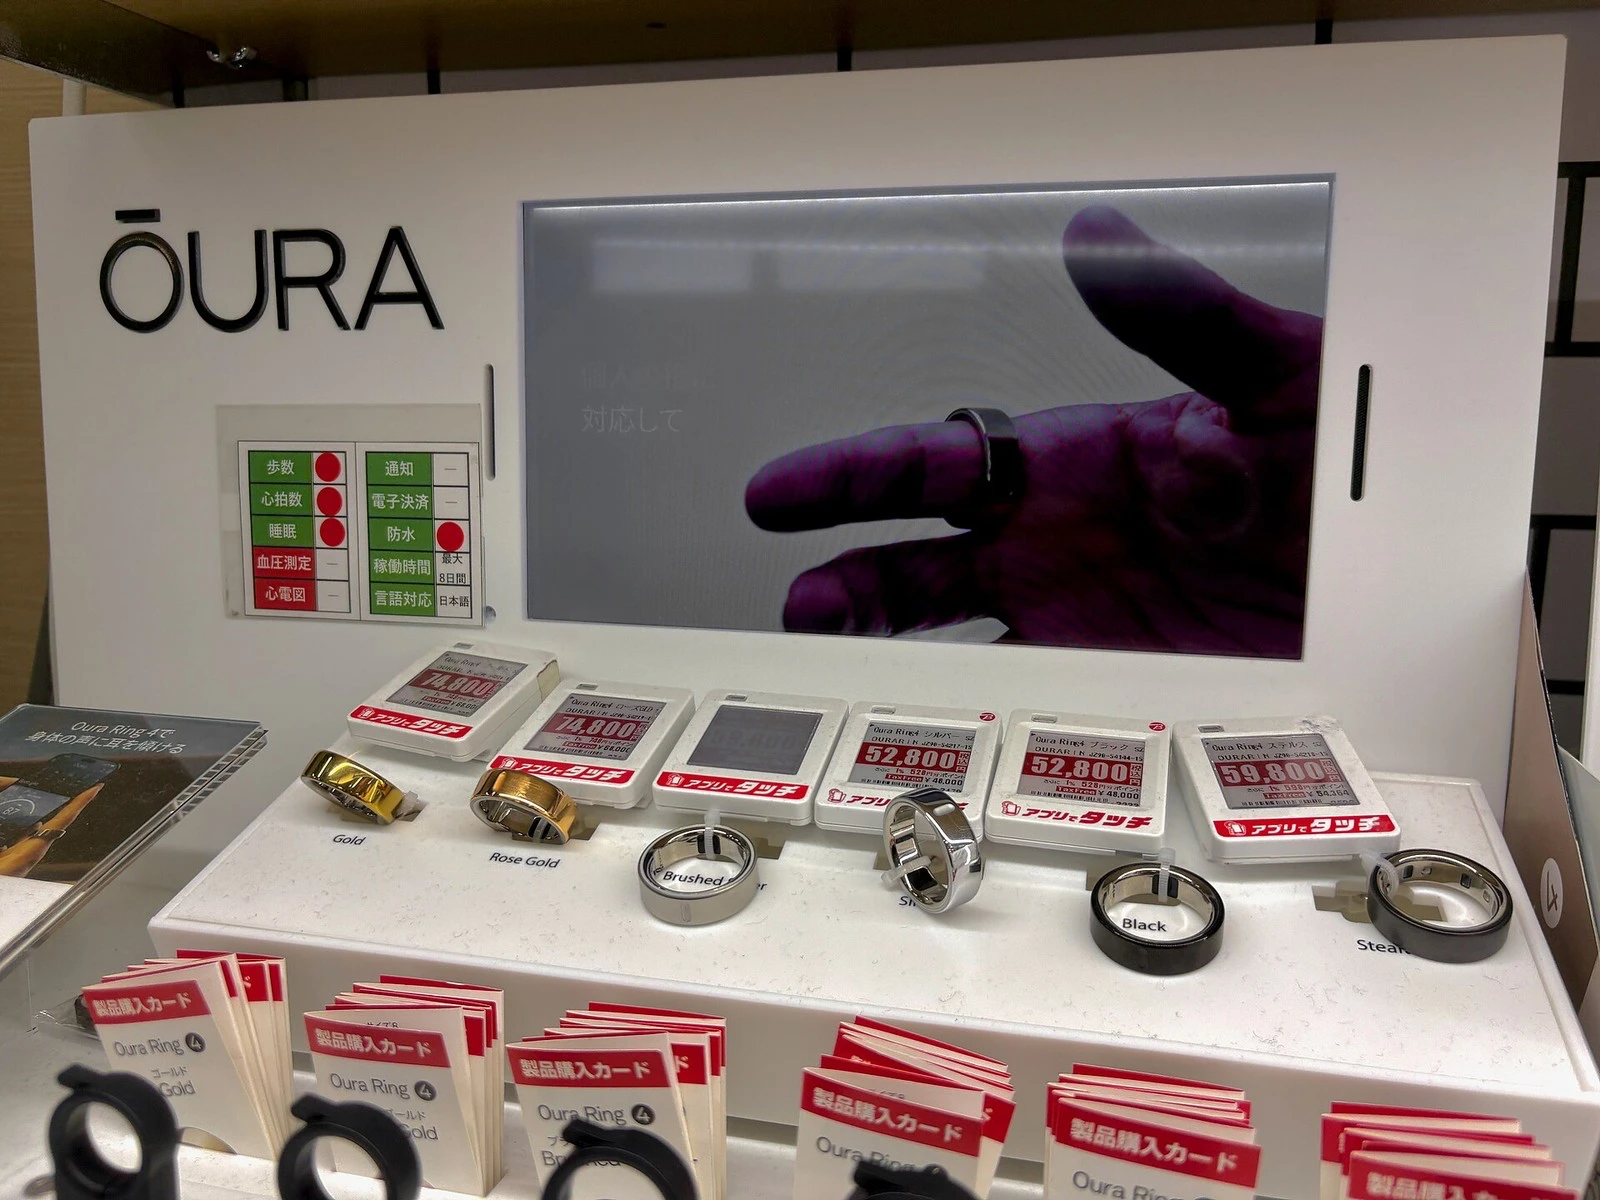
即便垄断到这个程度,Oura 靠卖硬件也赚不到太多钱。招股书显示,截至 2026 年 6 月的过去 12 个月里,Oura 卖出 360 万枚戒指,硬件毛利率只有 24%。对一家消费电子公司来说,这个毛利率相当吃紧。真正撑起它百亿美元估值的,是毛利率高达 89% 的会员订阅服务,Oura 有 500 万付费会员,12 个月留存率约 85%。
如果中国品牌想绕开国内的低价内卷,去欧美市场赚这笔钱,还会撞上 Oura 筑起的专利墙。2025 年 8 月,美国国际贸易委员会(ITC)裁定中国品牌 RingConn 和印度品牌 Ultrahuman 侵犯 Oura 专利,直接签发了进口禁令。RingConn 最终不得不和 Oura 签下专利授权协议,靠持续交纳授权费才重新回到美国市场。而且 Oura 随后又把三星、华米等大厂告上了 ITC。
所以,如果目标只是卖出一枚戒指,这门生意对新玩家很不友好:硬件功能趋同,市场小,海外还要交专利费,并不算一门好生意。
戒指只是数据收集器
王腾在界面新闻的专访里,讲过他挑赛道时思考的三个问题:市场需求有多大;这个行业在 AI 时代能发挥多大价值;假设小米、华为来做,创业公司怎么顶住竞争。
他的筛选过程本身就很有意思。To C 市场里规模最大的是房地产,「我们干不了」;其次是汽车,「雷总和余总都在干」;再往下是手机和大家电,都需要百亿级的投入。机器人和眼镜他也看过,但他决定创业时,「行业里已经有两三百家机器人公司了」,太卷。健康这件事,小米和华为都在做,但他的判断是「主要是手表」,把卧室做 AI 化升级不会是它们的主力业务。
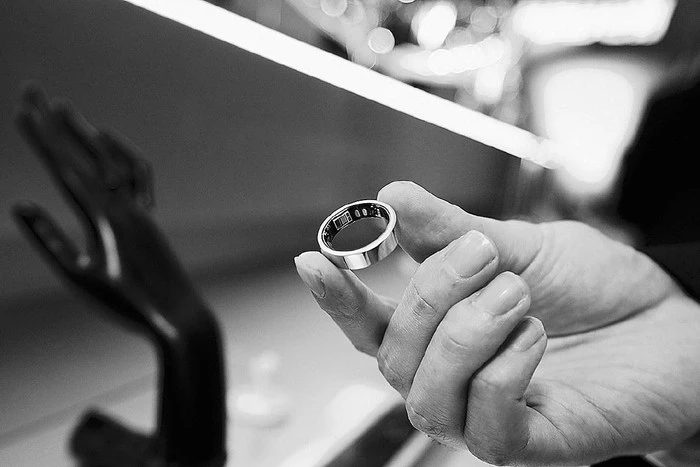
最后留下的答案是睡眠,而戒指只是进入卧室的第一件硬件。ISHO Ring 承担着「全天候探头」的角色定位。为了让人 24 小时戴着,它没做屏幕,单次续航拉到了 6 到 10 天,内置的 32MB 存储够离线记下 7 天的数据。除了用 OSRAM 和 ADI 的传感器测心率、血氧和体温,戒圈里还塞了一颗智能戒指里少见的环境光传感器,用来感知用户白天晒了多少太阳、晚上卧室够不够暗。如果加 400 块钱买 Pro 版,充电仓还能测晚上卧室的温湿度、二氧化碳和噪音。这些身体和环境数据最终都会喂给 App 里的个人 Agent,换算成一个「精力指数」,告诉你白天什么时候该干活、晚上几点该上床。
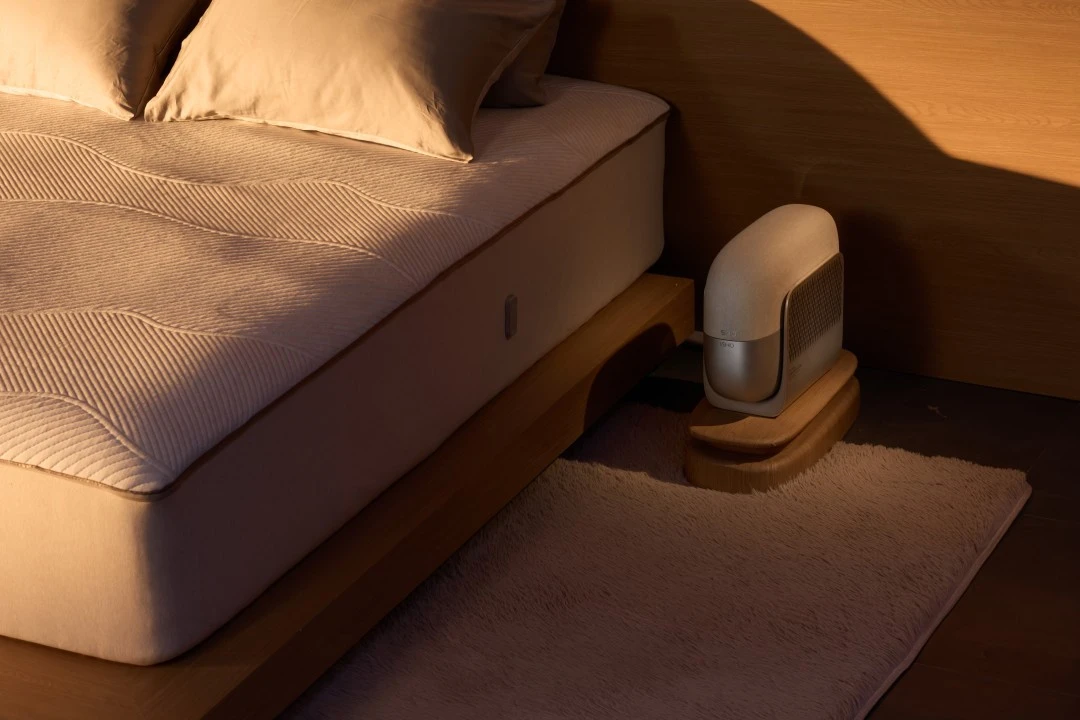
但光知道自己没睡好还不够,同场发布的另一件硬件 iFlow 智能温控系统,接手的是「夜间干预」。这套售价 9999 元起的设备,对标的是美国当红睡眠硬件 Eight Sleep。床垫里铺着水循环管路,靠心冲击图(BCG)感知带整晚捕捉心跳、呼吸和体动,再根据睡眠阶段主动调节水温。王腾说海外同类产品卖两万,他定在六到七折,「坦率说这个定价我还是挺有压力的」。
王腾希望「至少有一个产品二十四小时了解你」,再配上能执行动作的卧室设备,从感知、分析、决策到行动形成闭环。股东名单也证明了这一点。今日宜休的种子轮由高瓴创投领投,跟投方有智元机器人、喜临门和云九资本。喜临门是做床垫的。一家床垫公司投一家做戒指的公司,双方都把戒指看作通往卧室的第一步。
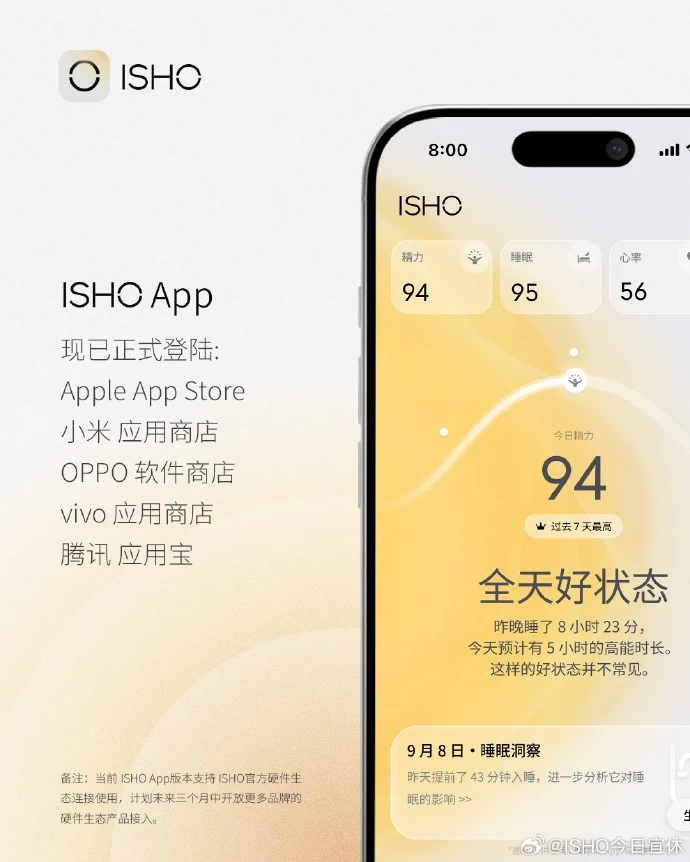
至于长远的赚钱方式,王腾在会后采访里拆成了两层:第一层靠硬件保持合适毛利,用来养活团队;第二层靠数据。设备卖得越多,采集的生理数据越多,交给大模型分析就要消耗算力。他的原话是:「我们会变成一个 AI 健康数据服务公司。可能一分钱的 Token,我们加工完之后,用户愿意付 3 分钱、一毛钱。」早期这些 AI 功能先免费开放,等知识库和准确度跑出来,再对深度分析收费。这其实就是把 Oura 的按月订阅,换成了更容易被大模型时代理解的「按 Token 收费」。
王自如的想法高度重合。今年 8 月底,他在一条 25 分钟的视频里解释自己为什么一定要做健康戒指:只有自己下场做硬件,再搭一个统一的数据平台,把健康数据打通沉淀下来,健康 AI 才能发挥长期价值。而在 5 月流出的一段拉投资视频里,他对投资人讲得更直白:「全球有一个 Number one,但中国必然有一个中国版。」
两个人都把戒指当成了收集数据、建用户关系的起点。但问题来了:同样是一枚戒指,凭什么深圳工厂只能卖一百块,他们敢卖到一千八甚至四千块?
从产品到品牌中间最大的麻烦,其实是外界对智能戒指是不是「智商税」的怀疑。就在今年 8 月 21 日,行业鼻祖 Oura 在美国旧金山刚遭遇了一场消费者集体诉讼,原告指控它在睡眠追踪的准确度上虚假宣传。医学界公认的睡眠分期金标准是多导睡眠监测(PSG),需要把电极贴在头皮、眼周和下巴上,直接测量脑电波、眼球运动和肌肉张力;而戴在手指上的戒指根本测不到脑电信号,只能靠心率、体温和体动这些外周信号让算法去「猜」。诉状引用了一项针对 45 名受试者、持续 45 晚的研究数据,指出 Oura 在区分清醒、浅睡、深睡和快速眼动四个阶段时的准确率只有 53.18%。
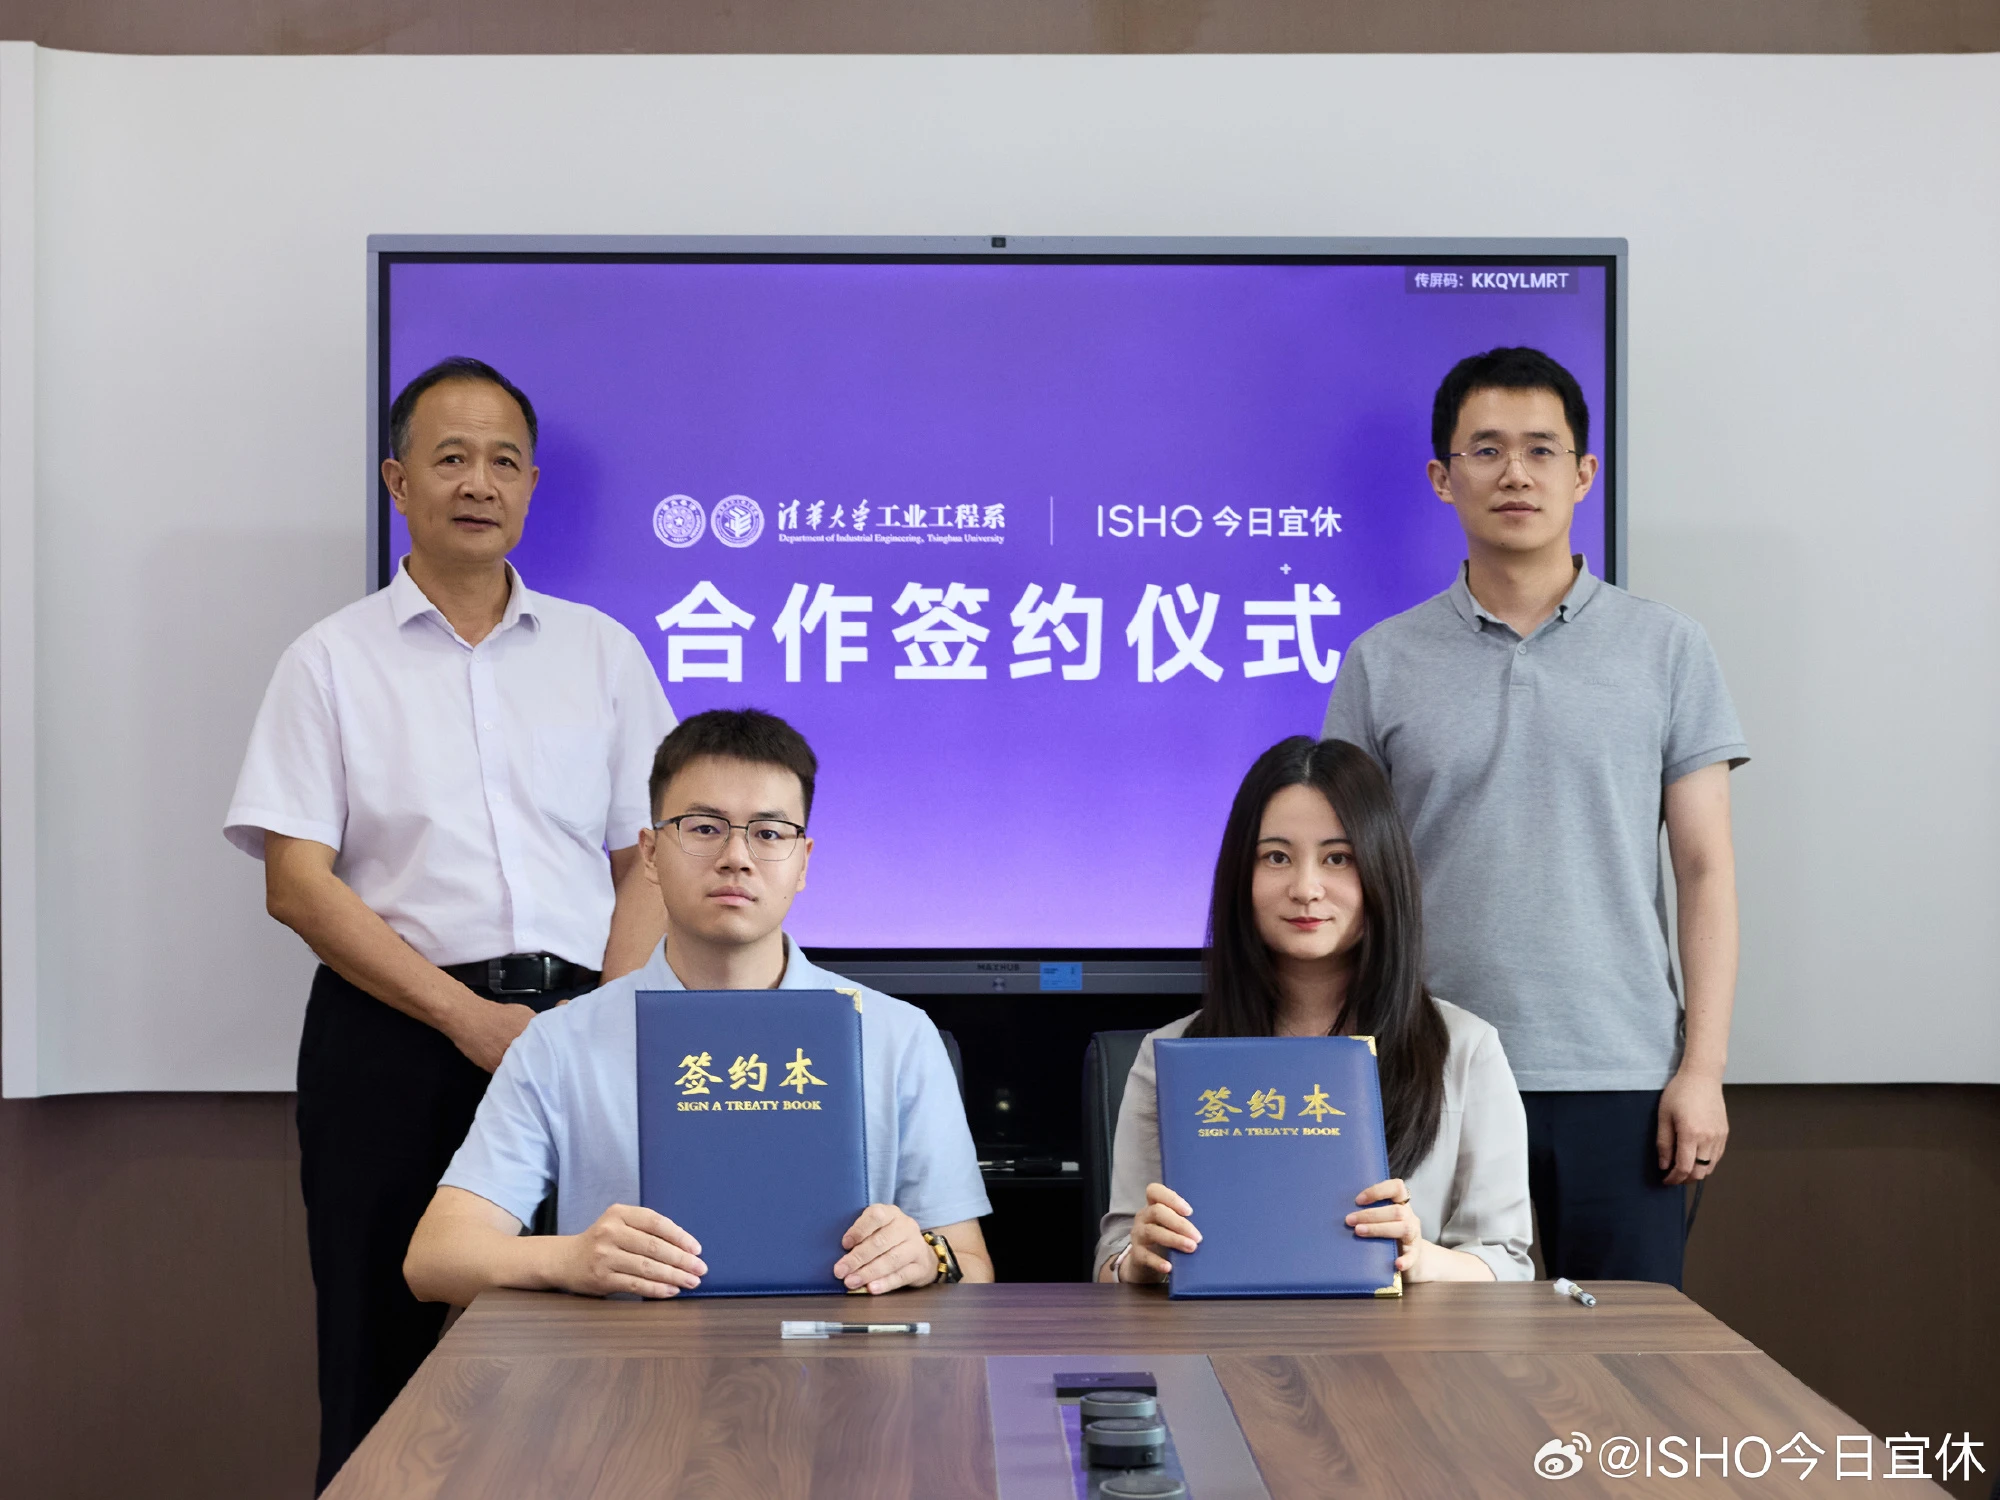
连估值上百亿美元的 Oura 都因为「测不准」被告上法庭,国内消费者花上千元钱买一枚国产戒指,自然更怕交智商税。王腾在发布会上专门做了一句表态:「坚决不做智商税产品。」要让这句话不只是台上的口号,首先就得拿真金白银去补临床校准的课。今日宜休计划在一年内采集超过 1000 例临床 PSG 数据,拉来清华、中科院的团队和三甲医院合作,用医院睡眠中心的数据去反哺和校准戒指的估算模型。这是白牌厂商绝对不会掏的研发成本。
但说到底,无论是做 PSG 校准,还是和医院合作,普通消费者在下单前都是感知不到。毕竟家里没有睡眠实验室,根本没法自己去核验戒指测得准不准。在这样一个用户无法自行验证结果、连行业第一名都在挨告的品类里,要把一百块的硬件卖出几千块的溢价,最后替产品做担保的其实是创始人自己的名字。
一个从手机大厂出来的明星高管,自带公众关注度和一线基金的背书,相当于拿自己的职业声誉做抵押,这恰好填上了白牌工厂和消费品牌之间的那道鸿沟。王自如手里的牌也一样:他规划国内市场走品牌化路线,靠自己这些年在内容和电商渠道的积累「高举高打」。在戒指这个品类里,硬件门槛很低,但做成一个品牌的门槛还很高。
真实的消费市场长什么样?
既然大家都想做「中国版 Oura」,国内市场现在到底有多大?
据奥维云网统计,2026 年 8 月,国内智能戒指线上零售额为 2649.6 万元,零售量 1.7 万台。这还是叠加了七夕送礼、88 会员节和数码国补之后的结果。按零售额排,RingConn 拿走 59.3%,Oura 占 11.5%,追觅占 7.5%。哪怕加上未统计的线下渠道,量级依然很清楚:国内全网一个月卖出的智能戒指,Oura 在全球两天就卖完了。
所以国内市场还处在一个非常早期的阶段,厂商得先给消费者一个「为什么要戴一枚智能戒指」的理由。而在现阶段,健康几乎是唯一被验证过、能让国内消费者掏钱的理由。
追觅在戒指上的转向就是个现成的例子。2025 年 10 月,追觅推出第一款智能戒指 Dreame Ring,主打卖点是内置马达带来的震动交互。追觅发布的第二款戒指 Glow 砍掉了震动马达,把核心卖点换成了指尖 AI 心电监测。追觅全球 AI 硬件事业群总裁潘志东在采访时解释,健康是智能戒指的「一个底色、一个基础」,至于录音、会议纪要这些功能,「未来」再去做。一家有供应链也有渠道的大公司,试水后,选择了退回到纯健康监测上。
所以国内的牌桌呈现出一种高度同质化又拼命往细处卷的状态:追觅卷心电,RingConn 卷血压趋势洞察和睡眠呼吸暂停监测,传统医疗器械巨头鱼跃带着 R3 走慢病筛查和医疗背书,女性生理周期监测则成了所有头部品牌的标配。同时,奥维云网在分析 RingConn 为什么能拿下近六成份额时,专门提到了一条:「免订阅费模式」构成了它的核心差异化。在国内,连「不收月费」本身都是一个重要的卖点。
反观海外,局面完全不同。健康戒指的赛道已经被 Oura 堵死了,份额、用户心智、订阅生态甚至专利都在它手里。新入局的创业公司如果还做健康监测,要么像 RingConn 一样交专利费打持久战,要么就得彻底换个方向。过去一年里,海外冒出来的新戒指几乎不约而同地砍掉了健康传感器,全部转向语音交互。
Pebble 创始人 Eric Migicovsky 推出的 Index 01,机身里只有一个物理按键、一颗麦克风和一块能用两年的不可充电电池,不测心率也不管睡眠。用户抬手按住按键低声说话,录音传到手机上,由本地运行的开源模型转成文字,再自动归类成备忘录、提醒事项或计时器,售价 75 美元,不收订阅费。前 Meta 员工在纽约创立的 Sandbar 则发布了 Stream Ring,同样是按住戒指触摸板对它耳语,用来随时记录闪念或跟 AI 助手对话,售价 249 美元,无限次交互需要每月付 10 美元订阅费。
有意思的是,做这类纯交互戒指的玩家里,其实有不少中国团队。Gyges Labs 在今年初的 CES 上展示了 AI 笔记戒指 Vocci Ring。联合创始人邓旭东的想法很直接:「智能眼镜可以做会议纪要,那戒指是不是也能直接录音?」但这枚戒指目前没有在国内宣传的计划,邓旭东常年在深圳和美国之间飞,重心全在海外市场上。另一家初创公司诺一创新推出了主打双击录音、声纹识别的 Spark Ring,创始人唐畅是 95 后,从字节跳动大模型团队离职创业。他给产品定的价格在 200 美元以下,计划今年三季度直接去 Kickstarter 众筹,主攻美国市场。理由是美国用户对效率工具付费意愿高,对创新硬件接受度也高。
同样是中国团队,产品卖给国内用户时就做健康,卖给美国用户时就做语音交互。是因为,美国市场已经被 Oura 教育了十来年,健康监测这碗饭被吃干抹净了,新玩家只能另辟蹊径。而国内连第一波佩戴习惯都还没普及开,大家只能先拿睡眠、心率和心电这些听得懂的健康刚需去撬动市场。
王腾和王自如的做法,正好落在这条分界线的两边。王腾老老实实守着纯健康,不在戒指上塞任何按键和麦克风,而是往卧室硬件延伸,把健康监测往深里做;王自如则试图一步到位,把两条路线结合在一起,他的戒指既能自动记录睡眠和心率,又带有一颗物理按键用来语音输入指令,连上电脑还能直接当语音输入法用。按照王自如 5 月透露的计划,他准备在国内走品牌路线,到了海外则准备按「功能比你强,价格比你低」的贸易逻辑去冲量。
绕不开的老东家
王腾在发布会上的打法,用的还是红米那一套:公布价格前,先拉出海外大牌比一轮参数,再告诉台下,如果小米来做能打五折。控供应链、列参数表、卡价格,是他在小米这些年最熟练的事。
这套打法放在手机上百试百灵,因为用户付完钱把手机揣进口袋,交易基本就结束了。可王腾现在要做的是另一门生意:硬件只拿来平摊研发和公司成本,真正的利润,得靠用户长期为 AI 分析付费。Oura 确实跑通了这条路,但要把软件钱收上来,前提是用户的健康 App 在三个月后还没被卸载,而且觉得每天早上的那段睡眠建议真的值钱。营销和创始人自带的光环,能帮今日宜休卖出第一批戒指,却解决不了三个月后的留存。
更何况,只要想靠数据服务赚钱,就必须要有足够的数据量用来分析。王腾在发布会上说,ISHO App 会在未来两三个月开放给第三方品牌的硬件接入,他想做那个汇总各方穿戴数据、交给大模型分析的平台。可在国内,这个位置早就坐着人了。华为运动健康和小米运动健康有上亿用户,底下连着手表、手环和体脂秤。更别说小米手里还有米家这个「大杀器」。
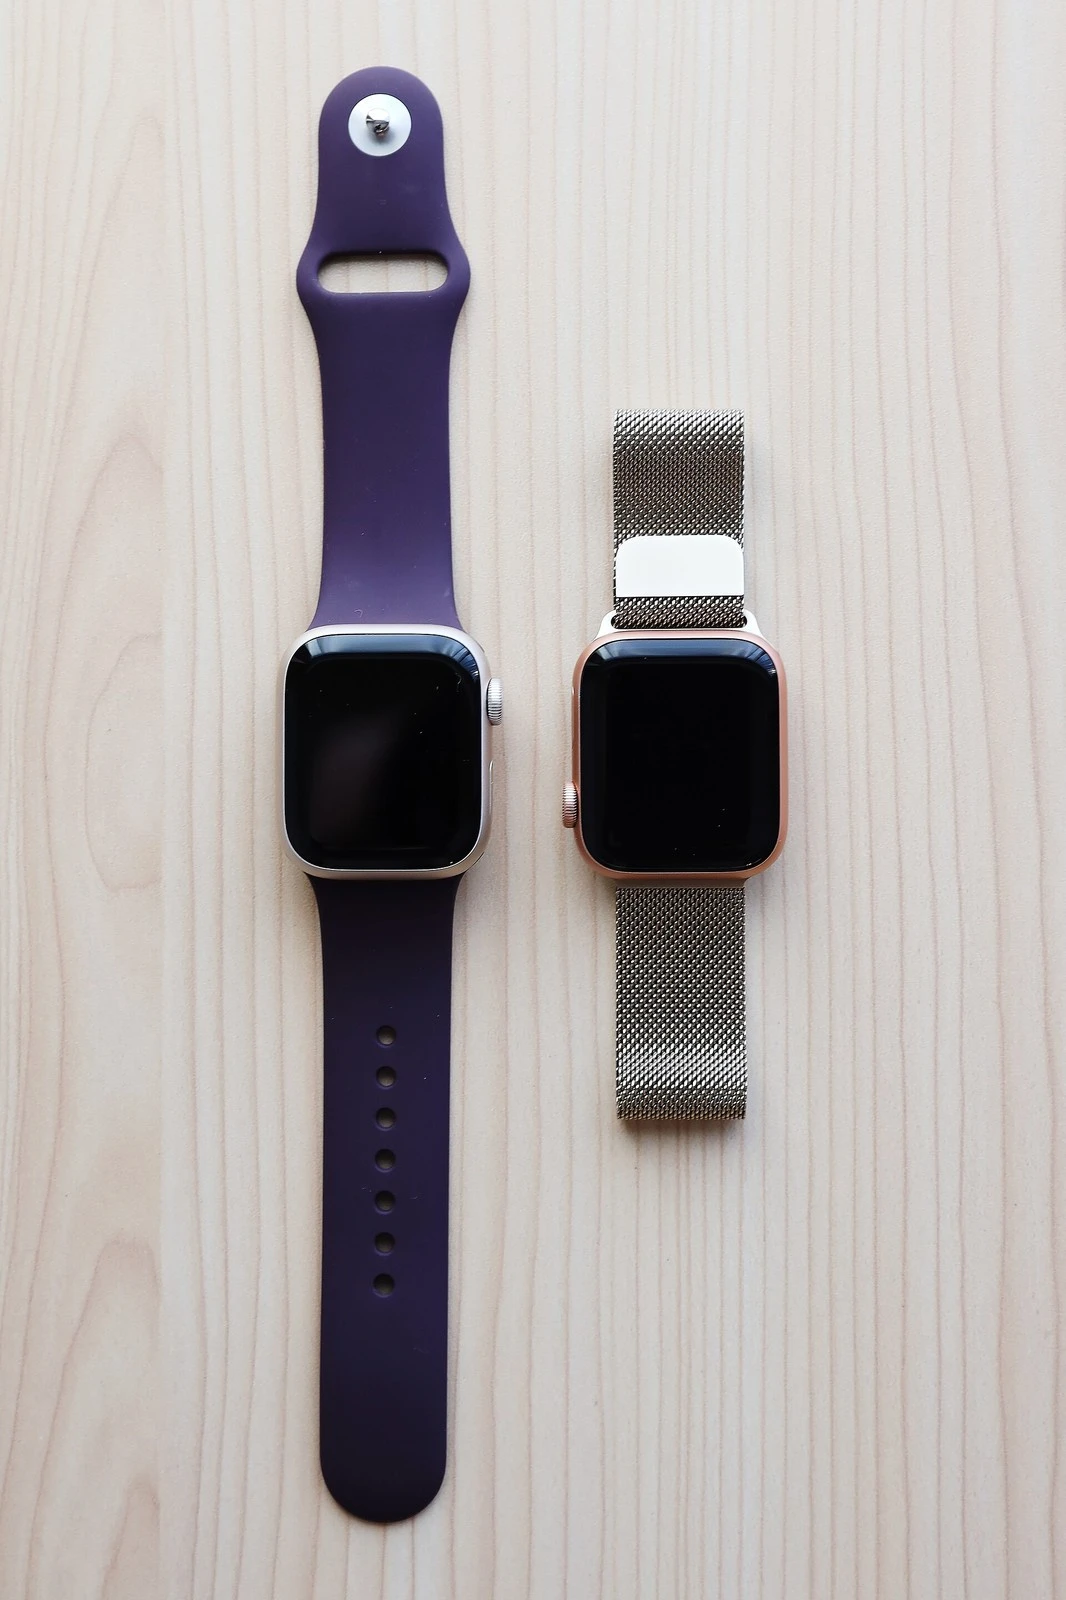
独立穿戴公司被手机大厂包抄,十年前就演过一次。Fitbit 曾是全球最大的可穿戴品牌,但 2017 年一季度它的出货量被苹果和小米同时反超:一边是深度绑定 iPhone 的 Apple Watch,一边是主打性价比的小米手环。失去独立入口的 Fitbit 最终在 2021 年以 21 亿美元卖给了 Google。
一旦今日宜休真的把身体数据和卧室硬件打通,证明用户愿意为睡眠服务掏钱,就会变成一门值得巨头亲自下场的生意。王腾在发布会上说「希望雷总放我们一条生路」,可留给创业公司把数据壁垒筑起来的时间窗口,不会一直敞开着。