

前三季度销售额翻倍,为什么智能眼镜厂商还在亏钱?
作者:黄思喆
随着双 11 的到来,智能眼镜行业接连出了两条好消息:10 月 20 日,Ray-Ban 母公司依视路陆逊梯卡在三季报里,首次披露了包含 AI 眼镜在内的可穿戴业务收入,单季进账 4.86 亿欧元,同比增长 20%。10 月 23 日,中国商务部公布数据,今年前三季度国内重点平台智能眼镜销售额同比增长了 1.1 倍。
并且今年上半年,智能眼镜在中国共计卖出了 90.9 万台,销售额达到 18.8 亿元,两项数据同比都接近翻倍。但研究机构洛图科技在 8 月公布这组数据时,紧跟着提到了另一个数字:智能眼镜行业的整体退货率在 30% 到 70% 之间,远高于手机、平板等数码产品。
其他渠道监测机构的统计也给出了相似的分布。京东、天猫平台的平均退货率约为 30%,抖音等直播电商渠道则达到 40% 到 50%。等于每卖出两三副智能眼镜,就有一副被退回。
其实原因并不复杂。眼镜本来是一件高度依赖线下试戴、验光和亲身感受的商品,却被放进直播间和电商平台上,按照「7 天无理由退货」的数码产品逻辑售卖。消费者看宣传觉得新鲜,买回家戴上才发现舒适度要比想象中还要低,或者发现语音和拍摄功能用不上几次,趁着 7 天无理由期限未过,顺手就点了退款。
但同样是退货,有一笔钱却是退不掉的。买智能眼镜的人里,很大一部分本身就是近视。裸机自带的塑料平光片没法日常戴,想真正用起来,就得另外花钱配一副带度数的处方镜片。可一旦走完配镜这一步,退货规则就变了。
以小米商城的可穿戴产品售后政策为例,用户在签收次日起 7 日内可以无理由退货,后面专门加了一条注释:「小米 AI 眼镜配镜后不支持七日内无理由退货服务。」这不是某一家品牌的霸王条款,根据《网络购买商品七日无理由退货暂行办法》第六条,按消费者度数打磨加工的处方镜片属于「消费者定作的商品」,法定就不适用七日无理由退货。
如果再看财务报表和资金流向就会发现,智能眼镜行业现在还远没到靠消费者赚钱的时候,卖整机的品牌还在替高退货率和研发投入买单,眼下真正拿到确定性收入的,是赚品牌方开发预算的上游光学厂,以及只做留存用户生意的配镜渠道。
一、三成毛利,为什么还会亏损?
目前智能眼镜市场卖得最多的无显示 AI 眼镜,各家都没有单独公开过财报。Meta 把眼镜归在 Reality Labs 里,小米算进 IoT 与生活消费产品大盘。整个行业唯一把账本完整公开出来的,是今年 4 月向港交所递交招股书的 AR 眼镜公司 XREAL。
按艾瑞咨询的统计,XREAL 从 2022 年到 2025 年连续四年排在全球 AR 眼镜销售额第一。2025 年,它的营业收入达到 5.16 亿元,毛利率从两年前的 18.8% 一路拉升到 35.2%,毛利润约 1.81 亿元。
单看产品毛利,每卖出一副眼镜能留下三成以上的毛利空间,在硬件行业里并不算薄。但往下看费用表就会明白钱花在了哪里:2025 年 XREAL 的研发开支是 1.83 亿元,销售及分销开支是 1.31 亿元,行政开支是 1.12 亿元。光研发一项就已经把全部毛利润吃光,三项费用加起来,全年经营亏损 2.45 亿元,扣除优先股公允价值变动后的经调整净亏损也有 2.50 亿元。
招股书里还有一个细节:XREAL 的亏损确实在逐年减少,但减少的主要原因来自连续三年削减开支。研发费用从 2023 年的 2.16 亿元降到 2025 年的 1.83 亿元,销售及分销费用从 2.14 亿元降到 1.31 亿元。换句话说,亏损减少靠的是冲刺上市前的节衣缩食,而不是销售规模已经大到能摊平固定投入。
我们可以顺着这本账做一个最保守的推算:即便未来研发、销售、行政三项费用一分钱不涨,维持在 2025 年约 4.26 亿元的水平,按照 35.2% 的毛利率计算,XREAL 的年营收至少要做到 12 亿元以上,也就是在现有规模上再翻 2.3 倍,毛利才刚刚持平支出。
为什么费用这么难压下来?因为在日常经营里,有两笔压不下来的硬性支出:一笔是前期的研发,光学方案、芯片架构每迭代一次,就得重新投一轮钱;另一笔则是居高不下的退货损耗。尤其在国内电商渠道,退货率高意味着大量已经花出去的直播投流费打了水漂,退回来的机器还要做人工检测、清洁翻新等一系列操作才能重新上架,这些损耗,最后都会变成财报里的销售费用和成本压力。
二、15 倍收入增长,赚的是谁的钱?
就在整机厂还在算收入什么时候能打平支出的时候,上游镜片厂交出了另一份成绩单。
今年 8 月,港股上市公司康耐特光学发布 2026 年中期业绩。上半年公司总收入 11.67 亿元,经调整归母净利润 3.46 亿元;其中最受市场关注的一行数字,是「自 XR 业务产生的相关收入约为 5,050 万元,同比增长 1,475.3%」,差不多翻了 15 倍。
不过这个数字听起来夸张,实际分析起来就还好。首先是基数极低。按增长率倒推,2025 年上半年康耐特的 XR 相关收入只有约 321 万元,即便今年涨到了 5,050 万元,在公司 11.67 亿元的总盘子里也只占 4.3%。康耐特半年能赚 3 个多亿净利润,靠的依然是年销上亿片的传统树脂镜片主业。
真正值得拆开看的,是这 5,050 万元是怎么赚来的。康耐特在中报里列出了目前的业务进度:公司累计和约 20 家海内外头部智能眼镜厂商开展了超过 40 个合作项目。
这里面能够提供稳定订单的,主要是两家达成独家配套的国内客户;另外三家国际头部客户的项目,一家正处于量产筹备冲刺阶段(预计今年四季度量产),还有两家刚完成预研验证、进入小批量试产。
这组进度说明了两件事。第一,镜片厂以前只卖镜片,现在它给国内客户的独家配套,已经延伸到「定制镜片、波导贴合、整机封装」的全流程打包。所以同样是客户卖出一副眼镜,留在康耐特手里的加工和配套收入比过去多。第二,40 多个项目里,大部分其实还停留在预研验证、小批量试产和量产筹备阶段。
也就是说,上半年这 5,050 万元里,除了两家国内客户的量产出货,相当一部分赚的是各家把新品推上市之前,先付给工厂的打样、试产和备货钱。这正是上游光学厂比整机厂从容的地方,康耐特建好一条 XR 专用产线,可以把同一套光学和贴合能力同时卖给 20 家客户。
不管终端最后是哪家品牌跑出来,哪怕某几款眼镜退货率再高,只要这 20 家公司还在排着队立项、试产、发新品,订单就会源源不断地流向同一条产线。
甚至连资本市场的钱也在往上游躲险。据第三方统计,今年上半年国内 AI 眼镜赛道接近 90 亿元的投融资里,约六成资金投向了光学、芯片和代工供应链,留给终端整机品牌的还不到四成。
当然,赚打样和备货的钱,不代表上游就没有风险,只是风险的周期和整机厂不一样。康耐特在中报里提到,目前的 XR 定制镜片能力,是「经过近三年的持续投入与迭代」才建起来的,包括前期建成的 Neo Vision XR 专用镜片产线、洁净厂房以及多基地产能布局。在拿到今年这 5,050 万元收入之前,厂房、设备和工艺研发的钱,三年前已经先掏出去了。
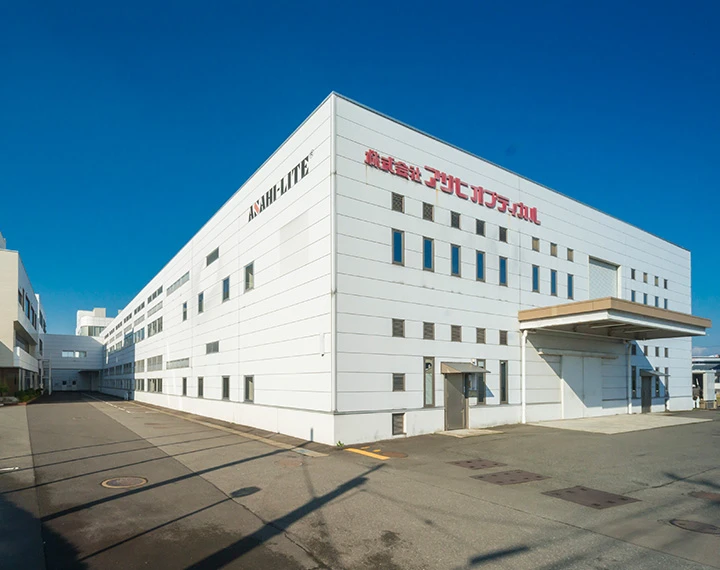
而且为了接住接下来的大订单,康耐特今年上半年还在继续砸钱扩产:上海基地规划新建四条贴合与整机包装产线,江苏基地也在升级二期、三期产线。可客户的眼镜什么时候发、发了能不能卖动,供应商说了不算。比如它手头最大的那个国际客户项目,哪怕产线早就准备就绪,也得等到今年四季度才会真正进入量产。
所以整机厂和供应商其实是在赌不同层面的事:整机厂赌的是自己这一代产品能跑出来,赌输了一代就亏一代的钱;供应商不用押注某一个品牌,但它押注的是「智能眼镜」这个品类最终能跨过尝鲜期。如果 20 家客户做完第一代产品后发现留不住用户、不再下第二代订单,那么上游提前建好的专用产线,照样会面临产能闲置。
三、稳赚不赔的传统配镜产业链
如果说上游光学厂赚的是品牌方的打样与备货款,那么在消费者端,真正避开了高退货率、把钱装进口袋就不用退的,是传统配镜产业链。
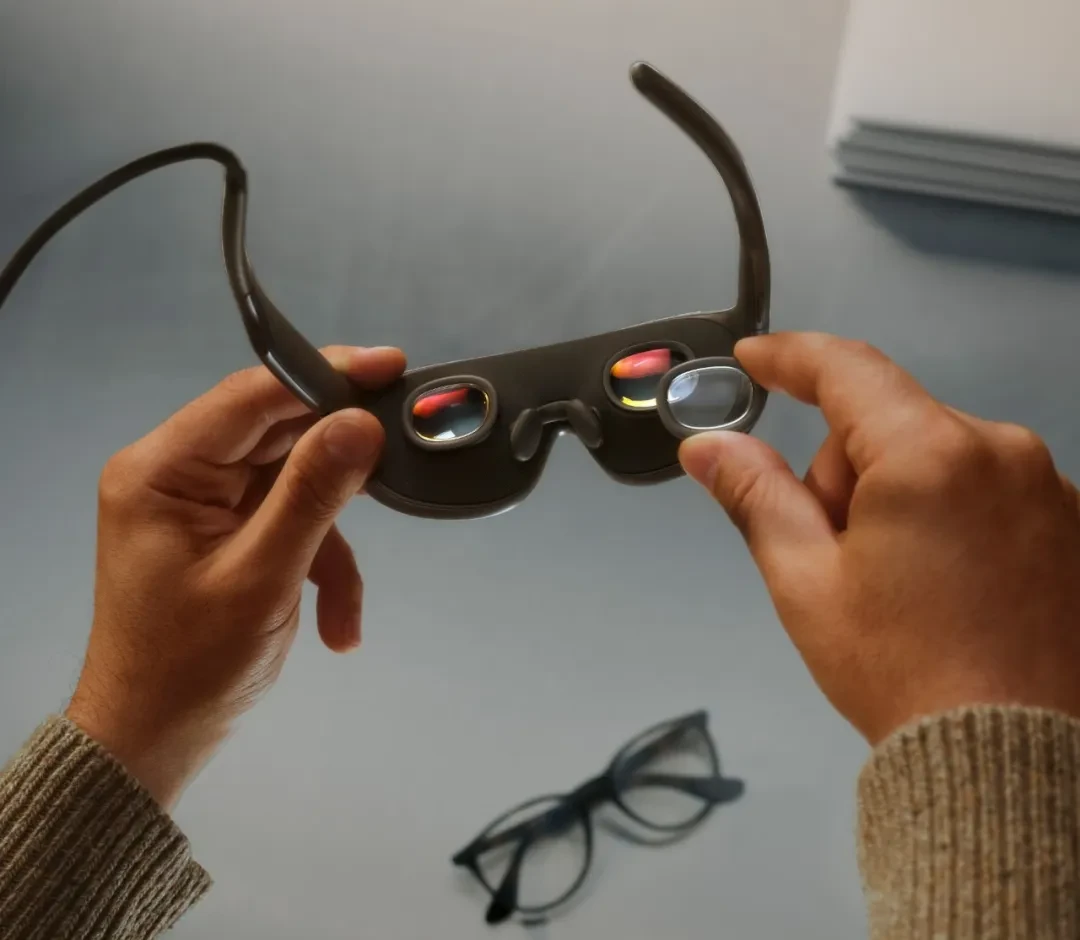
对一个近视用户来说,花两三千块钱买下眼镜本体只是第一张账单。要想每天戴着出门,还得再付「第二张账单」——配一副带度数的处方镜片。而在智能眼镜上,这笔钱很难像普通眼镜那样去街边小店省下来。
哪怕是不带屏幕的拍摄眼镜,镜框和镜腿里也塞满了排线、麦克风和指示灯,加热拆装时稍有不慎就会损坏电路,不少普通眼镜店怕担责根本不敢接。消费者去官方合作的明月或蔡司渠道配片,价格直接跟着近视度数走——400 度以内选 1.60 折射率还要两三百元,一旦超过 600 度甚至上千度,为了不让本来就沉的眼镜变成「酒瓶底」,就得选更薄的 1.67 或 1.74 高折射率镜片,单副镜片价格立刻跳到七八百乃至上千元。
而一旦到了今年大热的带屏幕光波导眼镜,第三方配镜的路干脆被技术门槛堵死了。以搭载双目波导显示的夸克 S1 为例,为了避免普通夹片带来的漏光、反光和厚度增加,它直接把光波导、显示模组和近视镜片做成「一体化贴合」,后期任何眼镜店都拆装不了,必须在下单时把验光度数传给工厂出厂定制。
而接下这单独家生意的,恰恰就是前文提到的康耐特。按照官方阶梯定价,S1 平光标准版售价 3,999 元,如果配 300 度以内的 1.60 折射率康耐特定制片,要比平光版多掏 719 元;600 度以内选 1.67 折射率要多掏 899 元;如果是 800 度以上的高度近视、必须上 1.74 超薄镜片,光镜片加价就高达 1,444 元,整副眼镜到手超过 5,400 元。
这种极高的验配与加工门槛,逼着所有头部科技公司都在排队抱传统眼镜厂的大腿。
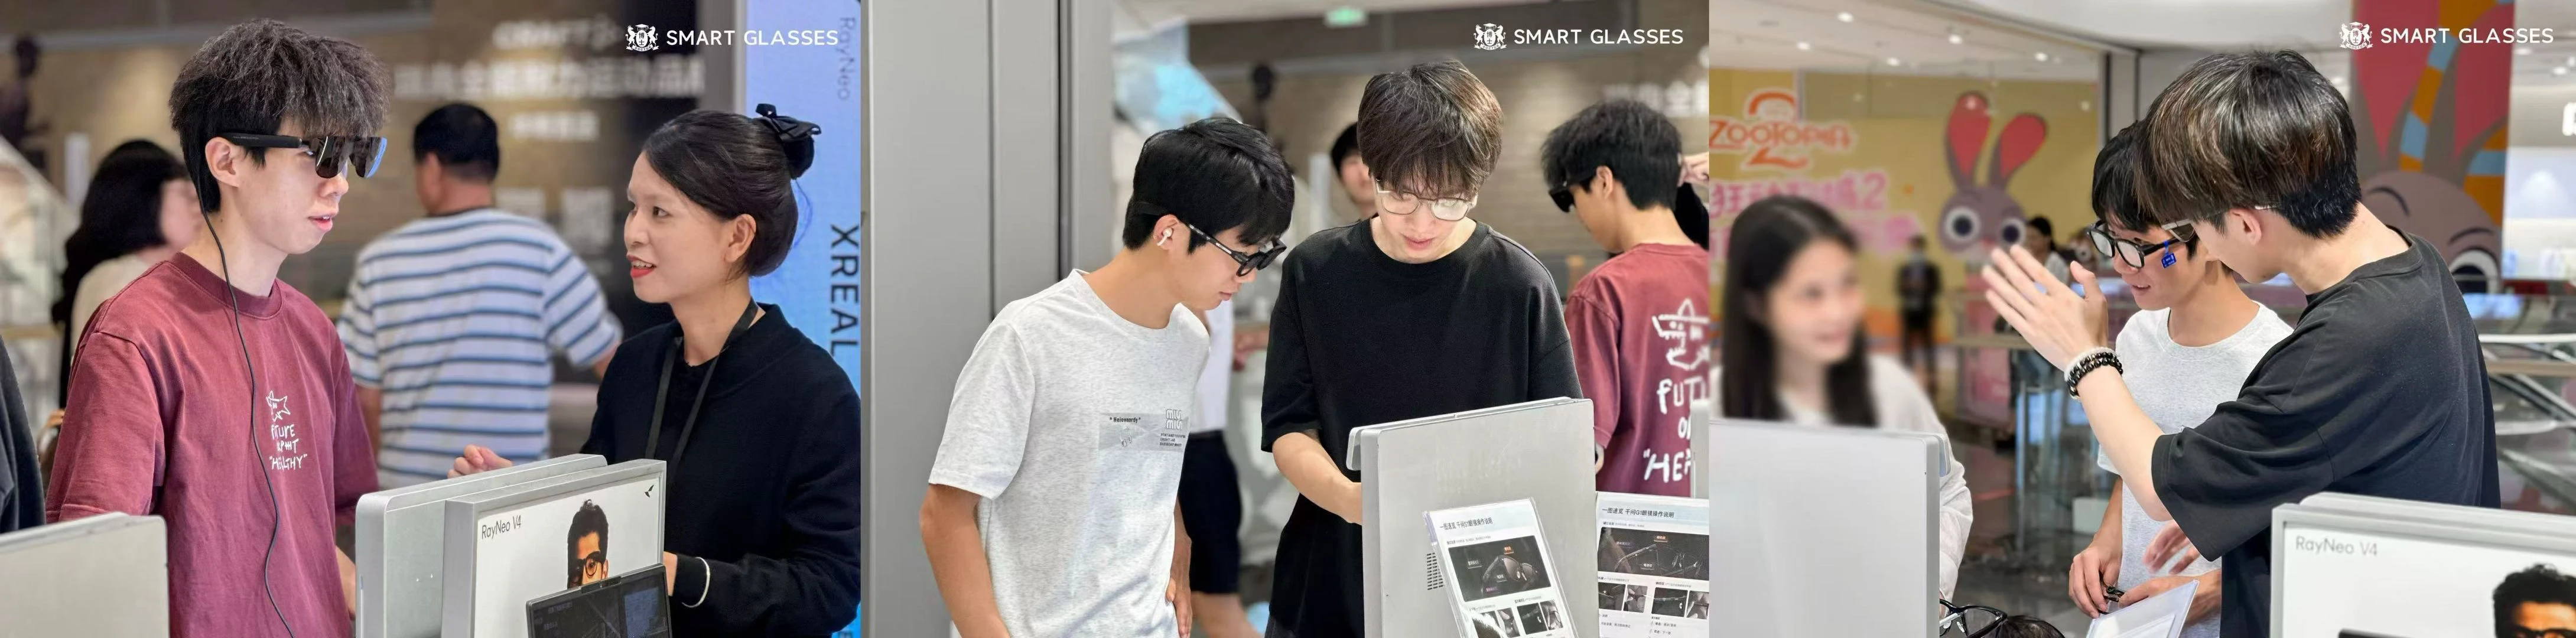
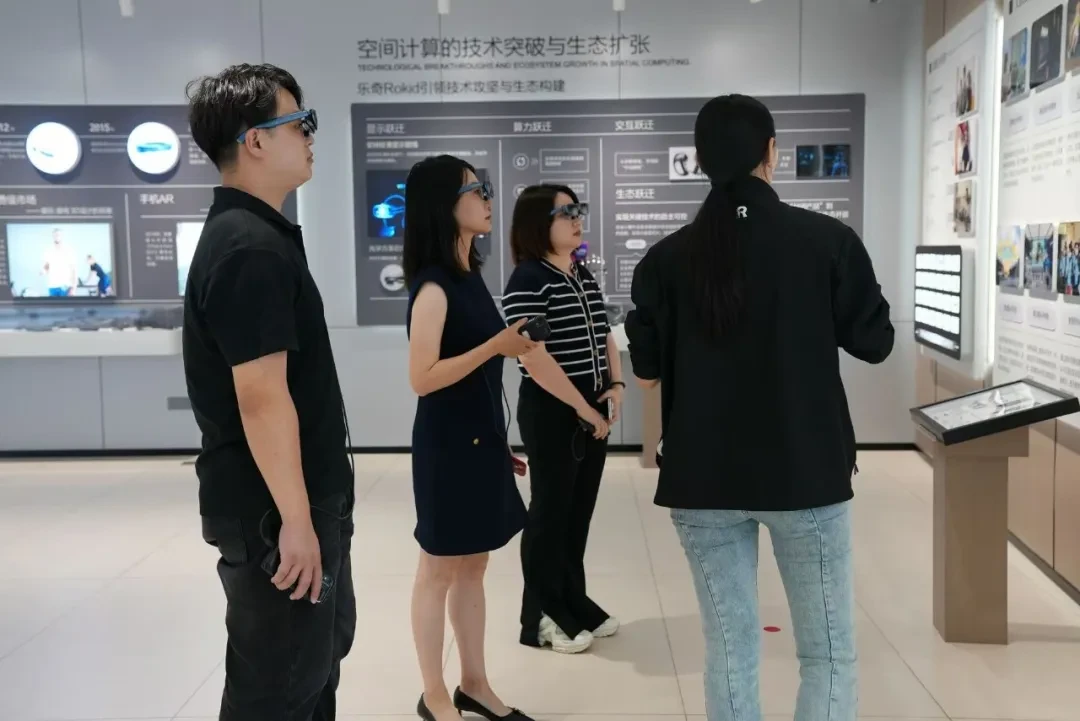
国内份额第一的雷鸟创新,直接和博士眼镜合资成立了公司,把雷鸟 V3 等主力机型铺进了博士眼镜的百余家旗舰店,线上则接入蔡司定制镜片;排名第二的 Rokid,一边在商场里和博士眼镜、老字号红星眼镜合开验配一体店,一边在今年 3 月拿了上游镜片巨头康耐特 1.8 亿元的战略投资;阿里推夸克 AI 眼镜时,一上来就在全国 82 个城市铺设了 604 家合作配镜门店,而 XREAL 也把新品首发期的眼镜渠道独家合作权交给了博士眼镜。
而在海外独占近七成份额的 Meta 走得更彻底。2025 年 7 月,据彭博社与路透社报道,Meta 斥资约 30 亿欧元,收购了全球最大眼镜集团「依视路陆逊梯卡」近 3% 的股份——这家集团手里既有 Ray-Ban 和 Oakley 的品牌,也有全套镜片技术,还在全球开着亮视点等上万家配镜零售门店。
而且别忘了开头提到的那条规矩:定制镜片一旦开磨,就不支持无理由退货。比如 Rokid 明确规定,处方镜片下单超过 12 小时进入制作流程后,就不再接受退款。
这样一来,配镜渠道收到的每一笔钱,都是过滤掉冲动退货之后的纯留存。更妙的是,眼镜店根本不需要赌哪家科技公司能赢。今年 1 月,博士眼镜在深圳开出首家智能眼镜概念店,店里把千问、XREAL、雷鸟、Rokid、小米摆在同一张桌子上让顾客试戴,转身又发了 3.75 亿元可转债计划新增 225 家门店。无论是雷鸟、Rokid 还是千问卖爆,只要消费者还得验光、还得配退不掉的近视镜片,钱就一定会流回这些眼镜店和镜片商的手里。
四、什么时候才真正能赚钱?
回到开头的问题:智能眼镜厂商为什么现在还赚不到钱?
答案其实藏在它和过去所有消费电子产品的区别里——智能眼镜是过去二十年,科技公司撞上的第一个「非标硬件」。
中国有近 7 亿近视人口,每个人的度数、散光、瞳距、鼻梁高低全都不一样。哪怕科技公司在工厂里造出了十万台一模一样的标准化裸机,只要想留住一个近视用户,最后都避不开线下验光和定制镜片这一步。
假设一位近视用户花 2,500 元买下一副主流智能眼镜,决定留下后再花 800 元配一副近视镜片:按前文 35.2% 的毛利率算,整机厂卖这台标准化裸机的账面毛利是 880 元;而解决「一人一配」问题的配镜渠道,收下那 800 元后,按博士眼镜年报里 69% 的配镜毛利率算,能留下约 550 元毛利,而且没有退货损耗。
算完就会发现,几克重的树脂镜片赚到的真实毛利,已经超过整台智能眼镜本体毛利的六成。那整机厂剩下的这 880 元,够不够养活自己?把同样戴在身上的智能手表拉出来比一下就知道了。
2025 年,主打运动手表的佳明健身穿戴板块营收 23.6 亿美元,扣除所有研发和营销后的营业利润率高达 31%,一年净赚 7.26 亿美元营业利润。哪怕是走性价比路线的小米,可穿戴腕带设备仅国内一年就卖出 2,040 万台,所在的 IoT 板块毛利率只有 23.1%,却照样赚钱。
这是为什么呢?差就差在出货量上。2025 年中国智能手表一共卖出了 5,061 万台,研发费摊到每台机器上也就没多少了。而按 IDC 统计,智能眼镜 2025 年全球出货量才 1,477 万台,拿 XREAL 2025 年卖出的 13.37 万台眼镜去平摊它的研发开支,平均每台眼镜要背负 1,368 元的研发成本,光这一项,就已经把卖硬件赚来的 880 元毛利赔光了。
账算到这里,智能眼镜行业什么时候能真正赚钱,答案也就清楚了。对造眼镜的科技公司来说,面前只有两条路:要么把佩戴体验和退货率彻底解决掉,让单品留存量真正跨过百万台门槛,把每台一千多元的研发成本硬生生摊薄到一两百元;要么就像阿里搞出厂一体化贴合、Meta 入股眼镜巨头那样,把原本流向眼镜店的那 550 元配镜毛利,抢回自己的账本里。
在这两件事做成之前,智能眼镜依然是一门「上游和下游先赚钱、中间整机厂贴钱」的生意。